
14 февраля 2011
Валютные войны


Кто оплатит выход из кризиса?
Инструменты, имеющиеся у мирового сообщества для урегулирования валютного спора между США и Китаем, весьма ограничены. При неблагоприятном сценарии конфликт выльется в общий рост протекционизма. В случае второго витка долгового кризиса он приобретет геополитическое измерение.
«Сегодня, как и в прошлом, обострение экономических и финансовых проблем приводит к нарушению социального равновесия, подрыву демократии, падению доверия к институтам, и может перерасти в войну — гражданскую или международную».
Доминик
В
В середине десятилетия США подняли ставки для борьбы с инфляцией. Чтобы удержать фиксированные курсы, развивающиеся страны были вынуждены тоже поднять ставки. Их валюты стали дорожать, что тормозило экспорт и увеличивало внешнюю задолженность. В 1997 г. на фоне обрушения тайского бата, индонезийской рупии, филиппинского песо и малайзийского ринггита
Понесенный ущерб фактически был той ценой, которую страны региона заплатили за одностороннее приспособление к
Линия фронта
После окончания острой фазы кризиса главным стал вопрос о том, кто заплатит за восстановление экономического роста. Средства платежа определены заранее — безработица и снижение уровня жизни.
По официальным данным, рецессия в США закончилась в середине 2009 года. В четвертом квартале 2009 г. и в первом квартале 2010 г. ВВП рос со скоростью 4–5% годовых. Но во втором и третьем кварталах, когда отменили фискальные стимулы, темпы упали до 2% годовых. А этого явно недостаточно для сокращения безработицы, которая за время кризиса увеличилась вдвое — с 5 до 10% рабочей силы. Из потерянных к концу 2009 г. 8,4 млн рабочих мест за последующие три квартала удалось восстановить только 900 тысяч.
В начале ноября руководство Федеральной резервной системы (ФРС) объявило о втором этапе количественного смягчения: до конца второго квартала 2011 г. планируется скупить казначейских облигаций на общую сумму в 600 млрд долларов. Глава ведомства Бен Бернанке, выступая 19 ноября во
Правда, ФРС умалчивает, что дальнейшая накачка долларовой ликвидности способствует долговременному обесценению доллара. А также о том, что дополнительная эмиссия всегда ведет к инфляции, и только страна с доминирующей в мире валютой может, по меткому выражению французского экономиста Жака Рюэффа, позволить себе «дефицит без слез». ФРС привычно рассчитывает на то, что новая порция избыточной долларовой массы будет размазана по миру, и потому не вызовет всплеска цен в самих Соединенных Штатах. То есть в
Но есть сфера, где эта независимость уже нарушена. Речь идет о хроническом дисбалансе внешних расчетов США по текущим операциям, в том числе о значительном превышении импорта над экспортом (Рис. 1). В 2008 г. отрицательное торговое сальдо превысило 800 млрд долларов, увеличившись с 2001 г. вдвое. За тот же период времени дефицит в торговле с Китаем вырос в 3,2 раза, а доля КНР в данном показателе поднялась с 20 до 32%. Уже в
Рис. 1. Баланс США по торговле товарами в 
Примечание: 2010 г. — данные за 10 месяцев. Источник:
В июле 2005 г. обменный курс, находившийся долгие годы на отметке 8,28 юаня за 1 доллар, повысился до 8,11. Следующие три года он плавно рос и в сентябре 2008 г. достиг 6,82 юаня за доллар. В общей сложности за это время юань подорожал на 20%. Дальше случился глобальный кризис. Инвесторы стали уходить из валют развивающихся стран в доллары, считавшиеся самым надежным вложением. Хотя США находились в эпицентре кризиса, доллар испытал повышательное, а не понижательное давление рынков — исключительно благодаря статусу главной мировой валюты. Соответственно, укрепление юаня к доллару прекратилось, но, в отличие от многих других валют развивающихся стран, юань не обесценивался. Полтора года курс стоял на месте, а летом 2010 г. наметилось новое, очень осторожное повышение.
По итогам 2009 г. Соединенные Штаты значительно сократили импорт — с 2,1 до 1,6 трлн долларов, что позволило на 40% уменьшить дефицит торгового баланса — с 840 до 500 млрд долларов. В торговле с Китаем успех был минимальным, в результате на него пришлось чуть менее половины всего внешнеторгового сальдо США. Данные за десять месяцев 2010 г. немного лучше, но общей картины они не меняют. Американские власти убедились, что они могут сократить дефицит по внешним расчетам, но, увы, не с Китаем. Поднять пошлины на китайские товары или ограничить их ввоз количественно не позволяют правила ВТО. Остается только заставить Пекин ревальвировать юань. Для этого Вашингтону нужна широкая международная поддержка, особенно в лице МВФ и «Большой двадцатки».
На последнем саммите G20, состоявшемся
Саммит ясно обнаружил две точки зрения на происходящее в мировой валютной системе — развитых и развивающихся стран. У первых (главным образом в лице Соединенных Штатов) вызвал недовольство заниженный курс юаня и то, что были девальвированы некоторые другие валюты быстро растущих экономик. Вторые обеспокоены сильными колебаниями курсов доллара и евро, а также безответственной, по их мнению,
Пекин, как и следовало ожидать, полностью отвергает обвинения США в заниженном курсе юаня. Согласно официальному заявлению, с 19 июня 2010 г. НБК перешел к более гибкому режиму курсообразования. Он также начал кампанию по подготовке китайских предприятий и банков к более частым и значительным колебаниям юаня. Экспортерам рекомендуется переключаться с трудо- и ресурсоемких производств на выпуск технологически сложных изделий, а также вкладывать средства в сферу услуг. Считается, что ее развитие позволит нарастить емкость внутреннего рынка, снизить зависимость от внешних рынков и создать множество рабочих мест.
Заместитель управляющего НБК Ху Сяолянь в заявлении, сделанном 30 июля 2010 г., главными целями экономической политики страны назвала экономический рост, полную занятость, ценовую стабильность и баланс расчетов НБК. По ее словам, «реформа режима обменного курса продемонстрировала международному сообществу приверженность Пекина задаче достижения глобального экономического баланса и обеспечения более благоприятного международного климата», притом что «плавающий курс юаня характеризует Китай как…ответственного участника мирового сообщества». Словосочетание «валютные войны» в официальных материалах НБК по понятным причинам не упоминается.
Куда более свободно и напористо выражает свои мысли Сяо Ган, председатель Совета директоров Банка Китая, одного из крупнейших коммерческих банков страны, бывшего до недавнего времени государственным. Его двухстраничная статья «Валютная война без победителей», опубликованная 12 ноября 2010 г., производит впечатление внешнеполитического ультиматума. Первый абзац звучит отрывисто, как выстрел: «Перекладывание государственного долга на другие страны, блокирование китайских инвестиций и ограничение экспорта нанесут ущерб восстановлению мировой экономики».
Федеральная резервная система Соединенных Штатов прямо называется «главной силой, подрывающей доллар», а политика денежного смягчения — опасной. «При процентных ставках, близких к нулю, страна снова печатает деньги, проталкивая их на американские рынки, откуда они растекаются по всему миру. В результате доверие к доллару подрывается, инфляционные ожидания растут, а цены на сырьевые товары бьют новые рекорды. Еще хуже то, что обесценение доллара уже негативно сказалось на экономике и валютах других стран, которые в ответ вынуждены ограничивать движение капитала или проводить интервенции на валютных рынках». По словам господина Сяо, США проводят политику разорения соседа, пытаясь интернационализировать госдолг, образовавшийся вследствие национализации частных долгов в период кризиса.
Особенно показательной является фраза, брошенная как будто невзначай, хотя в этом манифесте нет ни одного случайного слова: «Распределение накопленного долга по миру путем ослабления доллара заставит другие страны принять меры по защите своих валют, и, в конечном счете, изолирует доллар от тех, кто им пользуется. Поэтому Соединенным Штатам следует воздержаться от второго этапа количественного смягчения» (курсив мой. — О.Б.). Устами Сяо Гана Пекин сообщает Вашингтону, что век доллара не бесконечен, что его судьба зависит от доброй воли миллионов рядовых участников рынка, которых никто не может заставить использовать ту или иную валюту для заключения сделок. О том, что будет с курсом доллара, если Китай начнет диверсифицировать свои официальные резервы, достигающие 2,6 трлн долларов, говорить не приходится.
За китайской стеной
Действующий в Китае режим обменного курса власти именуют регулируемым плаванием, однако МВФ расценивает его как фиксированный — исходя из реального движения котировок. Возникает вопрос: почему Китай не переходит к свободному плаванию, то есть к курсу, который бы целиком определялся спросом и предложением на валютном рынке? Попытаемся ответить.
В финансовой сфере любая страна сталкивается с «магической триадой»: фиксированный курс, автономия
На практике это выливается в три возможные схемы. Первая — фиксированный курс плюс независимая
При всем многообразии режимов обменного курса (валютное управление, фиксированный курс, валютный коридор, управляемое плавание и свободное плавание) главные баталии разворачиваются вокруг выбора между фиксированным и плавающим курсом. Их влияние на макроэкономическую политику одним из первых описал американский экономист Милтон Фридман, который еще в начале
Первый звонок прозвучал в
С этого момента в мировой структуре валютных режимов началось вымывание середины. На Рис. 2 показано, как менялось число стран, практикующих различные валютные режимы. Для корректного сравнения из статистики исключены 34 страны с населением менее 1 млн человек (29 из которых имеют фиксированные курсы) и 14 государств Западноафриканского и Центральноафриканского валютных союзов (ЗАВС, ЦАВС). По данным МВФ, из оставшихся почти 140 стран в 1996 г.
Рис. 2. Режимы обменных курсов стран МВФ с населением более 1 млн человек в 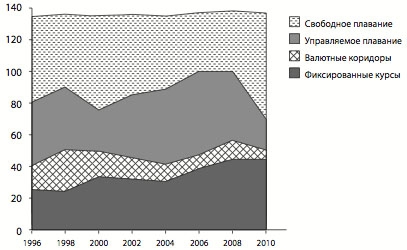
Источник: IMF Annual Report за соответствующие годы
Как видно, сегодня мировая практика не дает однозначного ответа в пользу свободного плавания. Да, его применяют все промышленно развитые страны и многие государства с формирующимися рынками, в том числе Мексика, Аргентина, Колумбия, Чили, Индонезия, Филиппины, Таиланд, Турция, Венгрия и Польша. Тем не менее, число стран, считающих необходимым избавить свой бизнес и население от валютных колебаний, неуклонно растет. Кроме Китая, к этой группе в 2010 г. относились, например, Гонконг, Бангладеш, Ирак,
Хотя международные институты обычно пропагандируют либеральный режим движения капиталов, его издержки не скрываются. В последнем «Глобальном докладе о финансовой стабильности», опубликованном МВФ в апреле 2010 г., говорится, что приток капиталов в страну расширяет базу для финансирования экономики, особенно в странах с недостаточными сбережениями, и содействует развитию финансовых рынков. Если же реальный сектор неспособен принять значительные объемы поступающих в страну инвестиций, это приводит к неадекватному расширению внутреннего спроса, перегреву экономики, инфляции и повышению реального обменного курса национальной валюты. Массированный приток капиталов «может также вызвать вздутие цен на фондовые активы и повышение системных рисков в финансовом секторе — в отдельных случаях даже при надлежащем надзоре и эффективной работе регуляторов». Далее эксперты МВФ честно признают, что эффективность контроля над движением капиталов оказывается тем выше, чем дольше он действует. Иначе говоря, сняв ограничения однажды, их нельзя ввести вновь, рассчитывая на прежний результат.
То есть фиксированный курс юаня вкупе с ограниченным движением капиталов необходимы Китаю для того, чтобы обеспечить управляемость национальной экономики. Легко представить, как это важно для страны с огромным населением, низким уровнем жизни и не поддающейся подсчету безработицей (по разным оценкам, она составляет от 30 до 150 млн человек). Сменив парадигму, Пекин улучшит условия для выхода из кризиса Соединенных Штатов, но оставит без тормозов собственную экономику. Возможно, через несколько лет обстоятельства изменятся, и страна проведет полную либерализацию валютной сферы. Но сейчас цена такого перехода была бы необоснованно высокой.
Мирные переговоры
Международная финансовая архитектура нуждается в коренной перестройке, с этим согласны все. Специалисты даже говорят о третьем
Движение к новой системе займет несколько лет, возможно, десять и более. А решать вопрос конкурентных девальваций предстоит сейчас. Какие же для этого имеются средства?
Надо сказать, что вопрос о «правильном» обменном курсе — один из самых загадочных в современной экономике. Есть мнение, что, пока в ходу были монеты из благородных металлов, их обмен не вызывал проблем. Но это не так. Первые монеты появились в VI
Когда в 1971 г. это мерило исчезло, на первый план вышла концепция паритета покупательной способности (ППС), разработанная шведским экономистом Густавом Касселем. Согласно ей, валютный курс уравнивает количество товаров и услуг, которые можно приобрести за данную денежную единицу в
Рис. 3. Отношение номинального курса национальных валют к паритету покупательной способности в 2009 году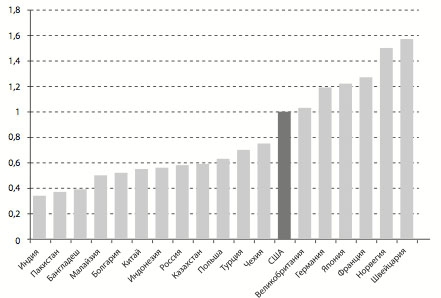
Примечание: рассчитано на основе вмененного курса международного доллара, используемого МВФ. Источник: World Economic Outlook Database, IMF
По данным МВФ, в 2009 г. текущий курс юаня составлял 55% от ППС, что находилось в одном ряду с показателями других развивающихся стран Азии. В России курс равнялся 58%, а в Польше — 63% ППС. Приведенные цифры не позволяют утверждать, что курс юаня в настоящее время занижен. Точно так же, как нельзя считать завышенными курсы норвежской кроны и швейцарского франка, хотя они в полтора раза выше ППС. Здесь уместно вспомнить девальвацию рубля в августе 1998 года. Кризис наступил в момент, когда курс поднялся до 70% ППС. По мнению многих аналитиков, для России — страны с переходной экономикой — данный уровень был завышен и не соответствовал рыночным реалиям. То, что сейчас курс рубля находится на более низкой отметке по отношению к ППС, усиливает эмпирическое обоснование данного утверждения.
Кроме ППС, существует несколько моделей равновесного курса. Их цель — рассчитать, при каком курсе экономика страны будет находиться в состоянии внутреннего и внешнего равновесия. Речь идет о нулевом или минимальном сальдо баланса по текущим расчетам, низкой инфляции, минимальной безработице и устойчивых темпах роста. Хотя данные модели позволяют выяснять, какой уровень курса лучше отвечает задачам экономического развития конкретной страны, они непригодны для международных сравнений. Тем более с их помощью невозможно измерить «справедливость» курсовых соотношений.
Трудно себе представить, как мировое сообщество могло бы заняться урегулированием валютного конфликта между США и Китаем, перейди он в острую фазу. Величина искомого курса неизвестна, а инструменты воздействия на участников поединка крайне ограничены. Да, G20 рекомендовала странам с активными балансами текущих расчетов наращивать внутренний спрос, а странам с пассивными балансами увеличивать размер сбережений и стимулировать экспорт. Начать первым, конечно, не захочет никто. Вернее, обе стороны осуществят небольшие подвижки, не противоречащие их текущим интересам. Китай, например, уже неоднократно повышал ставку рефинансирования и норму обязательного резервирования.
Решения G20 не имеют обязательной силы, и проведение их в жизнь зависит от приверженности участников общим целям. Средства принуждения возникают у МВФ, но только когда страна обращается к нему за кредитом. Изначально фонд создавался для помощи развивающимся и бедным странам на случай, если их отрицательное сальдо по внешним расчетам ведет к резкому обесценению национальной валюты. Механизмы МВФ не рассчитаны на то, чтобы заставить страну с главной мировой валютой восстановить баланс внешних расчетов или прекратить кредитную экспансию. Точно так же фонд не обладает полномочиями на случай заниженного курса валюты при большом профиците торгового баланса. То есть конфликт США и Китая выходит за пределы мандата МВФ. Тем более им не хочет и не будет заниматься ВТО, хотя некоторые склонны толковать конкурентные девальвации как необоснованные преимущества национальным экспортерам.
Еще один широко обсуждаемый выход — возвращение (частичное или полное) к золотому стандарту. С началом кризиса тема приобрела всемирную популярность, в России же с ностальгией стали вспоминать золотой червонец периода НЭПа. 8 ноября 2010 г. новостные ленты многих стран сообщили, что глава Всемирного банка Роберт Зеллик предложил привязать валюты ведущих экономик мира к золоту. Ничего подобного профессиональный экономист сказать, конечно, не мог. Дословно Зеллик заявил следующее: «Двадцатке следует дополнить ее программу восстановления экономики планом построения валютной системы, работающей на принципах взаимопомощи и отражающей экономические условия стран с формирующимися рынками. В новую систему, как представляется, нужно включить доллар, евро, иену, фунт и юань… Следует также рассмотреть возможность использования в данной системе золота как международного ориентира рыночных ожиданий в отношении инфляции, дефляции и будущей стоимости валют». В действительности возвращение к золоту невозможно, поскольку на этом пути лежит несколько непреодолимых препятствий.
Первое — золота недостаточно для того, чтобы обеспечить растущие потребности мировой экономики. Если курс валют будет жестко фиксирован к золоту, выпуск каждой новой банкноты должен будет сопровождаться новой порцией желтого металла, положенного в государственное хранилище. С
Отношение добычи к резервам составляет 9%, а ежегодный прирост денежной массы — не менее 6–8% (исходя из
Вторая причина коренится в показанной выше взаимосвязи
Третья причина — золото не только денежный, но и обыкновенный промышленный товар. Спрос на него предъявляют ювелирная промышленность, а также электронная, электротехническая, космическая и передовое приборостроение. То есть при гипотетической привязке денег к золоту цели денежной политики будут вступать в противоречие с развитием высоких технологий. Коллизия, прямо скажем, не из лучших.
Общие выводы, которые следует сделать мировому сообществу, включая Россию, сводятся к следующим тезисам:
* Трансформация мировой валютной системы в сторону многополярности, начавшаяся с введения в 1999 г. единой европейской валюты, медленно набирает силу. Участие в нынешнем валютном конфликте первой и третьей по величине ВВП стран мира придает происходящему важное геополитическое звучание.
* Конфликт еще раз высвечивает проблемы, с которыми сталкиваются промышленно развитые страны ввиду усиливающейся глобализации. В последнее десятилетие они поддерживали экономический рост и уровень благосостояния во многом за счет увеличения государственного долга. Теперь этот источник близок к исчерпанию, а противоречие между экономическими центрами с разной стоимостью рабочей силы и разными системами социального обеспечения приобретает новые формы.
* России следует максимально осторожно подходить к дальнейшей либерализации ее валютного режима и режима движения капиталов. Не исключено, что в ближайшее время отдельные страны начнут усиливать контроль над этой сферой, особенно если политика денежного смягчения в США усугубит волатильность курсов главных валют и мобильность спекулятивных капиталов.
* Инструменты, имеющиеся у мирового сообщества для урегулирования валютного спора между Соединенными Штатами и Китаем, весьма ограничены. При благоприятном сценарии конфликт останется латентным. При неблагоприятном — выльется в общий рост протекционизма. Многое будет зависеть от того, насколько странам Запада удастся снизить уровень государственной задолженности. При втором витке долгового кризиса он приобретет геополитическое измерение.

