
25 апреля 2010
Aфинский краш-тест


25 марта 2010 г. на саммите Европейского союза в Брюсселе главы государств и правительств одобрили план спасения Греции от дефолта, разработанный накануне канцлером Германии Ангелой Меркель и президентом Франции Николя Саркози. Две трети необходимой суммы страна получит в виде кредита от 15 других участников зоны евро и одну треть — от Международного валютного фонда (МВФ).
Прошлый год был для экономики ЕС самым тяжелым со времен Великой депрессии: совокупный ВВП упал на 4%, а безработица выросла на треть. Когда острая фаза кризиса миновала, Евросоюз постигла новая беда. Избранное осенью новое социалистическое правительство Греции объявило, что его предшественники осуществляли махинации с государственными финансами. Страна незаметно набрала долгов на 300 млрд евро, из которых 53 млрд надлежало выплатить в 2010 г., в том числе 23 млрд евро в апреле — мае. По итогам 2009 г. дефицит госбюджета Греции составил 12,7% ВВП вместо запланированных 7,7%.
Новость повергла в шок партнеров по Европейскому союзу и вызвала переполох на рынках. С декабря курс евро пошел вниз, а ставки по греческим десятилетним государственным облигациям стали угрожающе подниматься. 11 февраля создавшаяся ситуация обсуждалось на заседании Совета ЕС на уровне министров экономики и финансов. Согласно утвержденному графику, до конца 2010 г. Афины обязались сократить дефицит госбюджета до 8,7% ВВП, а в 2012 г. — до 3% ВВП. Уже 15 мая Греция доложит Совету о выполнении первой части реформ, которая включает в себя повышение акцизов, сокращение доплат госслужащим и замораживание пенсий. Впоследствии подобные отчеты станут ежеквартальными.
На двенадцатом году эксплуатации единая европейская валюта прошла первый
По итогам прошлого года бюджетный дефицит составил 6% по Евросоюзу и 7% по зоне евро. Только шесть стран из 27 — Болгария, Дания, Люксембург, Финляндия, Швеция и Эстония — соблюдали Пакт стабильности и роста, то есть имели дефицит менее 3% ВВП. Двенадцать стран превышали этот потолок вдвое, а в четырех государствах — Великобритании, Ирландии, Испании и Латвии — дефицит составлял 10% ВВП и более (рис. 1).
Рис. 1. Баланс государственного бюджета стран ЕС, США и Японии в 2009 г.

Источники: Европейская комиссия, МВФ
После того как греческая история получила огласку, желтая пресса пустила в оборот аббревиатуру PIGS (
Известный американский экономист, профессор
Ярлык отстающих и нерадивых приклеился к странам Южной Европы и Ирландии в
Если Швеция смогла удержать государственные финансы в относительном порядке даже в кризис (в 2009 г. дефицит и госдолг составили соответственно 2,2% и 43% ВВП), то Великобритания буквально на глазах увязает в долгах. В 2009/10 финансовом году ее дефицит равнялся 12,7% ВВП, в следующем году он запланирован (только вдуматься!) на уровне 12,1%, а в 2011/2012 г. — на уровне 9,2% ВВП. Согласно правительственной программе, за шесть лет (с 2009 г. по 2015 г.) государственный долг вырастет с 56% до 91% ВВП. Как следствие, Великобритания попадет в число наиболее обремененных долгами стран Европейского союза — вместе с Бельгией, Грецией и Италией. Из них аббревиатура PIGS уже не сложится.
В марте Европейская комиссия провела ежегодную оценку национальных экономических программ. Как выяснилось, большинство правительств возлагают чрезмерные надежды на будущее оживление и плохо представляют себе, каких усилий потребует от них консолидация бюджетов. Олли Рен, член Еврокомиссии, отвечающий за экономические и финансовые вопросы, выступая на
Фактически борьба за оздоровление государственных финансов, которую органы Евросоюза вели последние 15 лет после подписания Маастрихтского договора, пошла насмарку. Чтобы вернуть государственный долг на докризисный уровень, странам Европейского союза потребуется еще 15 лет. Насколько это будет актуально в 2025 г. и как к тому времени будет выглядеть мировая экономика, сказать трудно.
Нарастание госдолга опасно по нескольким причинам.
Как ни парадоксально, введение евро стимулировало и будет стимулировать впредь бюджетную невоздержанность стран еврозоны. Масштаб использования валюты за рубежом, или степень ее интернационализации, напрямую зависит от того, как она выполняет функции денег на международных рынках. По своим качествам евро намного превосходит прежние европейские валюты, будь то немецкие марки, французские франки или тем более греческие драхмы и ирландские фунты. Финансовый рынок зоны евро обладает гораздо большей глубиной и ликвидностью, чем прежние национальные рынки. Отсюда и высокий спрос на номинированные в евро активы, в том числе со стороны нерезидентов. На конец 2008 г. сумма непогашенных долговых обязательств, выпущенных резидентами зоны евро, составляла около 15 трлн евро, из них 2 трлн находились в руках нерезидентов.
Маастрихтский договор 1992 г., который составил правовую базу будущего Экономического и валютного союза, предписывал странам — членам Европейского союза должны иметь нулевое или положительное сальдо госбюджета. В исключительных случаях допускался дефицит в размере до 3% ВВП. Государства с большим дефицитом не могли вступить в валютный союз. Однако договор не предусматривал никакого механизма на случай, если страна будет нарушать бюджетный норматив уже после вхождения в зону евро. Это обстоятельство крайне беспокоило Германию, положившую почти полвека на то, чтобы сделать немецкую марку одной из самых устойчивых валют в мире. Немцы справедливо опасались, что крупный бюджетный дефицит отдельных стран еврозоны (в первую очередь имелась в виду Италия) будет стимулировать инфляцию и потому подрывать позиции единой валюты.
Осенью 1994 г. по инициативе тогдашнего министра финансов Германии Тео Вайгеля между странами Европейского союза начались консультации о заключении Пакта стабильности. После длительных и напряженных переговоров этот документ был подписан на сессии Европейского совета в Амстердаме в октябре 1997 г. Уже тогда к его названию было добавлено слово «рост». Фактически пакт состоит из двух регламентов Совета ЕС — о контроле за состоянием госбюджетов и о противодействии сверхнормативному дефициту. Они вводят процедуры мониторинга, разбирательства и наложения санкций. В их числе — приостановка выпуска государственных облигаций, прекращение выдачи займов Европейского инвестиционного банка, создание беспроцентного депозита в размере до 0,5% национального ВВП и обращение его в штраф.
За первые четыре года функционирования евро
Именно тогда Пакт стабильности и роста дал первую трещину. Чувство солидарности взяло у министров верх над ответственностью. Не желая наказывать
Раздосадованная Еврокомиссия подала на Совет иск в Суд ЕС. Суд признал правоту истца и принудил Совет начать рассмотрение дела заново. Тем временем Германия и Франция уже развернули активную кампанию за изменение пакта. Их главным лозунгом стала борьба за экономический рост, которому якобы мешали жесткие бюджетные рамки. Правительство Германии, потратившее гигантские средства на объединение страны и модернизацию восточных земель, сетовало на нехватку средств для структурной перестройки и вложений в НИОКР.
Весной 2005 г. сессия Европейского совета одобрила реформу пакта, в результате которой он был смягчен до такой степени, что фактически перестал действовать. ЕЦБ и Бундесбанк подвергли реформу жесточайшей критике, но к их мнению в Брюсселе не прислушались. Как показала практика, Европейский центральный банк был прав: реформа пакта ухудшила условия для достижения странами — членами Евросоюза долгосрочной макроэкономической стабильности.
Когда выяснилось, что Греции нечем платить по истекавшим в первой половине 2010 г. кредитам, в Европейском союзе на разных уровнях стали обсуждать пути выхода из ситуации. Вариант оставить Афины на произвол судьбы не рассматривался уже потому, что Договор о Европейском союзе предусматривает коллективную ответственность за проводимую
На этом фоне неожиданно прозвучала идея создания Европейского валютного фонда. Его главной целью должно было стать снижение системного риска в рамках финансовой системы Европейского союза, предотвращение или организация планового дефолта
Однако интерес к предложению продержался недолго. В Европейском союзе уже есть несколько структурных фондов (социальный, региональный и два сельскохозяйственных), а также вышеупомянутый Фонд сплочения. Сравнительно недавно создан Фонд солидарности для оказания помощи при стихийных бедствиях. Действуют Европейский инвестиционный банк и Европейский инвестиционный фонд. Появление нового института, имеющего полномочия в столь деликатной сфере, неизбежно поставило бы вопрос о том, кто и каким образом будет принимать решения о выделении средств
Перебрав все варианты, руководители Евросоюза возвращаются к старому доброму Пакту стабильности и роста. Председатель Европейской комиссии, президент ЕЦБ и главы ведущих государств в один голос заявляют о высокой ответственности правительств за состояние госбюджетов, об их обязанности проводить структурные реформы и поддерживать конкурентоспособность национальных экономик. Непонятно только одно: как реанимировать пакт после реформы 2005 г. Ни Совет, ни ЕЦБ на это не способны. Если чудо произойдет, то его генератором станет Еврокомиссия или, как в случае с Грецией, узкая группа стран, несущих главную ответственность за судьбы Европейского союза.
Греческая история спровоцировала очередную волну спекуляций относительно распада зоны евро. В прессе заговорили о необходимости очистить валютный союз от слабых стран и собрать его заново из стран «твердого ядра». Эту позицию разделяли некоторые влиятельные эксперты, к примеру упомянутый Даниэль Грос. Он недвусмысленно предлагал, чтобы страна, не выполняющая требований Европейского валютного фонда и отказывающаяся покинуть Европейский союз, была «эффективно выброшена на основании статьи 60 Венской конвенции о международных договорах или статьи 7 Лиссабонского договора». Эмоциональный запал этого пассажа можно понять и принять. Его практическое наполнение требует предметного рассмотрения.
Что значило бы для страны исключение из зоны евро?
Наихудшие последствия возникли бы для остальных государств зоны евро и ЕС. Возможность выхода из валютного союза слабых стран была бы расценена рынками как сигнал к началу охоты. Наверняка повторился бы сценарий 1992 г., когда операторы восприняли отказ миниатюрной Дании ратифицировать Маастрихтский договор как признак разбалансировки Европейской валютной системы. За несколько недель массированных спекуляций было обрушено семь европейских валют, включая фунт стерлингов. Почти год основные центральные банки стран — членов Евросоюза проводили интервенции, чтобы удержать от девальвации французский франк. Тогда на эти мероприятия израсходовали более 150 млрд долларов, сейчас подобная кампания стоила бы в несколько раз дороже.
Сразу после объявления о выходе из зоны евро
Главная проблема состоит в том, что гипотетический распад зоны евро вызвал бы дезинтеграцию ее финансовых рынков. В отличие от рынков товаров, услуг и рабочей силы, которые успешно функционируют с начала
С начала нового века доля Европейского союза в мировой экономике уменьшилась с 25% до 21% и в 2009 г. сравнялась с долей развивающихся стран Азии. Уже в 2014 г. разница между ними составит 7 процентных пунктов в пользу Азиатского региона (рис. 2). На этом фоне распад либо перегруппировка зоны евро не оставила бы ЕС ни одного реального шанса адекватно участвовать в мировой конкурентной гонке. Принимая во внимание, что страны зоны евро серьезно пострадали от мирового экономического кризиса, надо четко понимать: без единой валюты, без глубоких финансовых рынков и без исключительно энергичной антикризисной политики ЕЦБ эти государства понесли бы гораздо большие потери.
Рис. 2. Доля отдельных регионов в мировом ВВП в
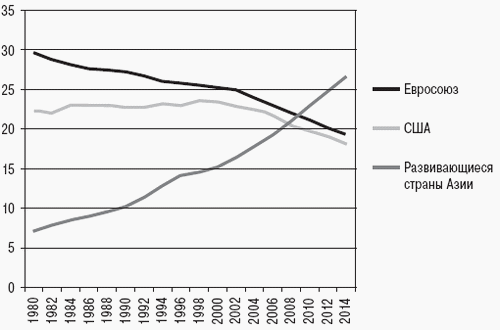
Источники: World Economic Outlook, IMF
Сохранение зоны евро является для органов Евросоюза и особенно Европейского центрального банка безусловной ценностью. Именно поэтому, несмотря на кризис в государственных финансах Греции, ЕЦБ продолжал принимать ее государственные облигации в качестве залога в рамках операций рефинансирования. По мнению многих аналитиков, он легко мог наказать греческое правительство и вместе с ним всю банковскую систему страны. Вместо репрессий ЕЦБ сконцентрировался на решении более сложной задачи — как при минимальных законодательных полномочиях добиться надлежащего функционирования экономической части ЭВС, и в первую очередь строгого соблюдения отдельными странами бюджетной дисциплины. Следует ожидать, что «рукой Франкфурта» в Совете станет Еврогруппа — сообщество министров финансов стран еврозоны. Фактически именно она выступает с важнейшими инициативами и готовит решения Совета Экофин. Группа имеет постоянного председателя, избираемого на пять лет, что значительно облегчает официальные и неформальные контакты.
22 марта в ходе традиционных слушаний президент ЕЦБ

